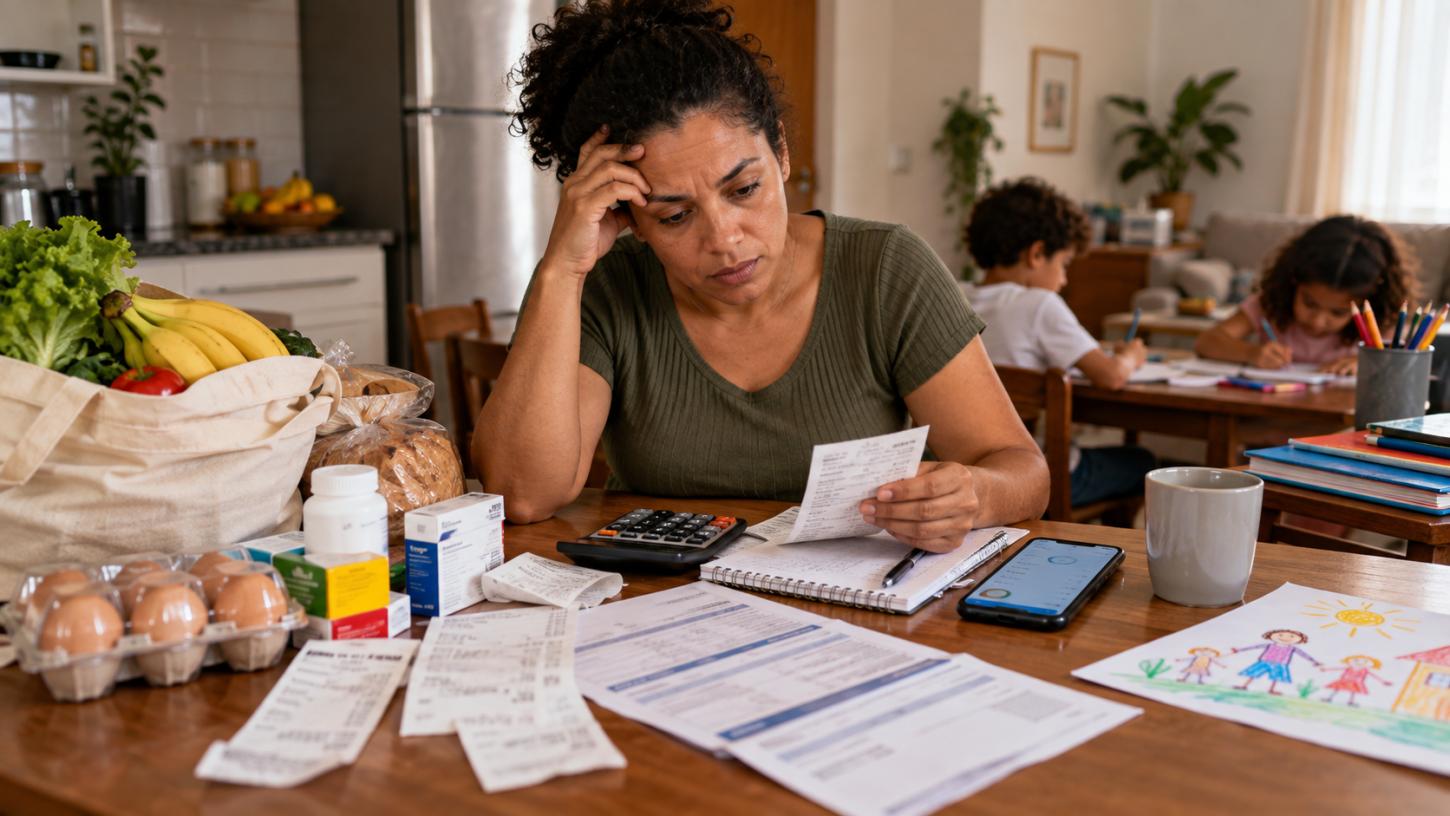
O custo de manter um teto está levando cada vez mais famílias brasileiras a abrir mão de outras despesas para conseguir pagar aluguel ou financiamento. Uma pesquisa da Habitat para a Humanidade Brasil, realizada com 1.400 brasileiros entre abril e junho de 2026, mostra que 74% dos entrevistados reduziram pelo menos uma despesa no último ano para conseguir arcar com os custos de habitação.
Entre aqueles que não possuem casa própria, 48% afirmaram ter cortado gastos com alimentação. O levantamento também aponta que 34% dos entrevistados precisaram reduzir despesas consideradas essenciais, como alimentação, medicamentos e vestuário. Além disso, 56% afirmam temer que algum imprevisto comprometa a capacidade de continuar vivendo onde estão. O cenário revela não apenas uma dificuldade econômica, mas também um problema jurídico que pode se agravar quando o orçamento familiar chega ao limite: o que acontece quando o morador já não consegue sustentar o aluguel ou as parcelas do financiamento?
Para o especialista em Direito Imobiliário Stéfano Ribeiro Ferri, o principal sinal de que é hora de buscar ajuda é quando a moradia começa a consumir uma parcela tão elevada da renda que a família precisa recorrer constantemente ao cartão de crédito, empréstimos ou deixar de pagar outras despesas essenciais para manter o compromisso habitacional. “O ideal é não esperar o primeiro atraso para procurar uma solução. A renegociação antecipada costuma oferecer mais alternativas do que uma negociação feita depois que a dívida já se acumulou”, explica.
No caso do aluguel, segundo o especialista, pode haver espaço para negociar valores, prazos ou até mesmo uma desocupação planejada. Já nos financiamentos imobiliários, dependendo do contrato e da situação concreta, podem existir alternativas oferecidas pela própria instituição financeira para reorganizar os pagamentos. O alerta é para que a família não tente simplesmente “empurrar” o problema com novas dívidas. Contrair empréstimos ou utilizar continuamente o cartão de crédito para pagar aluguel ou financiamento pode transformar uma dificuldade pontual em um quadro de endividamento ainda maior. Atraso no aluguel não significa meses de tolerância. Quando a inadimplência já ocorreu, os riscos variam conforme a natureza da obrigação.
No aluguel, a falta de pagamento pode resultar em ação de despejo e cobrança dos valores devidos. Não existe, porém, uma regra geral que garanta ao inquilino três, seis ou qualquer outro número fixo de meses de tolerância antes que o proprietário possa tomar medidas. O atraso já pode permitir a adoção de providências, embora a legislação preveja mecanismos que, em determinadas situações, podem permitir ao locatário quitar a dívida e evitar a rescisão do contrato. No financiamento imobiliário, a dinâmica é diferente.
Nos contratos submetidos à alienação fiduciária, por exemplo, o imóvel pode chegar à consolidação da propriedade em nome do credor após o procedimento legal de constituição em mora. “Não é correto imaginar que a instituição financeira precisa necessariamente esperar vários meses de atraso para iniciar o procedimento. Por isso, quem enfrenta dificuldades financeiras não deve simplesmente parar de pagar e esperar para ver o que acontece”, afirma o especialista.
O fator tempo, portanto, pode ser decisivo. Quanto mais cedo o consumidor buscar informação e tentar negociar, maiores tendem a ser as possibilidades de encontrar uma solução antes que a situação avance para medidas mais graves. Renegociar antes de perder o controle. Para famílias que chegaram ao limite do orçamento, a primeira alternativa é buscar uma renegociação diretamente com o locador ou com a instituição financeira, preferencialmente antes que a inadimplência se agrave.
Dependendo do caso, também pode existir espaço para discutir judicialmente cláusulas contratuais ou cobranças que sejam efetivamente abusivas ou ilegais. Stéfano Ribeiro Ferri, porém, ressalta que a revisão judicial não deve ser tratada como solução automática para qualquer dificuldade financeira.
A simples redução da capacidade de pagamento, por si só, não significa que um contrato possa ser alterado pelo Judiciário. É necessário analisar as condições específicas da contratação e verificar se existe, de fato, alguma irregularidade ou fundamento jurídico para a revisão. Outra possibilidade, conforme a situação financeira da família, é buscar mecanismos previstos nas regras de prevenção e tratamento do superendividamento, especialmente quando o problema com a moradia faz parte de um conjunto maior de dívidas.
“O ponto central é fazer um diagnóstico das dívidas e da renda antes de assumir novos compromissos. A moradia é uma despesa essencial, mas justamente por isso o planejamento precisa acontecer antes de a família chegar ao ponto de escolher entre pagar o aluguel ou colocar comida na mesa”.
Para o especialista, quando essa escolha já passou a fazer parte da rotina familiar, o problema deixou de ser apenas uma dificuldade momentânea de orçamento e passou a exigir uma atuação financeira e jurídica mais rápida e estruturada. Entre os principais cuidados estão:
- procurar renegociação antes do primeiro atraso, sempre que possível;
- evitar recorrer continuamente a empréstimos ou cartão de crédito para pagar a moradia;
- analisar o contrato antes de assumir uma renegociação;
- buscar orientação sobre os efeitos de um eventual atraso;
- verificar se existem cobranças ou cláusulas que possam ser abusivas ou ilegais;
- avaliar o conjunto das dívidas da família antes de assumir novos compromissos;
- não ignorar notificações ou comunicações do proprietário ou da instituição financeira.
Ajude o Correio a crescer e a melhorar!